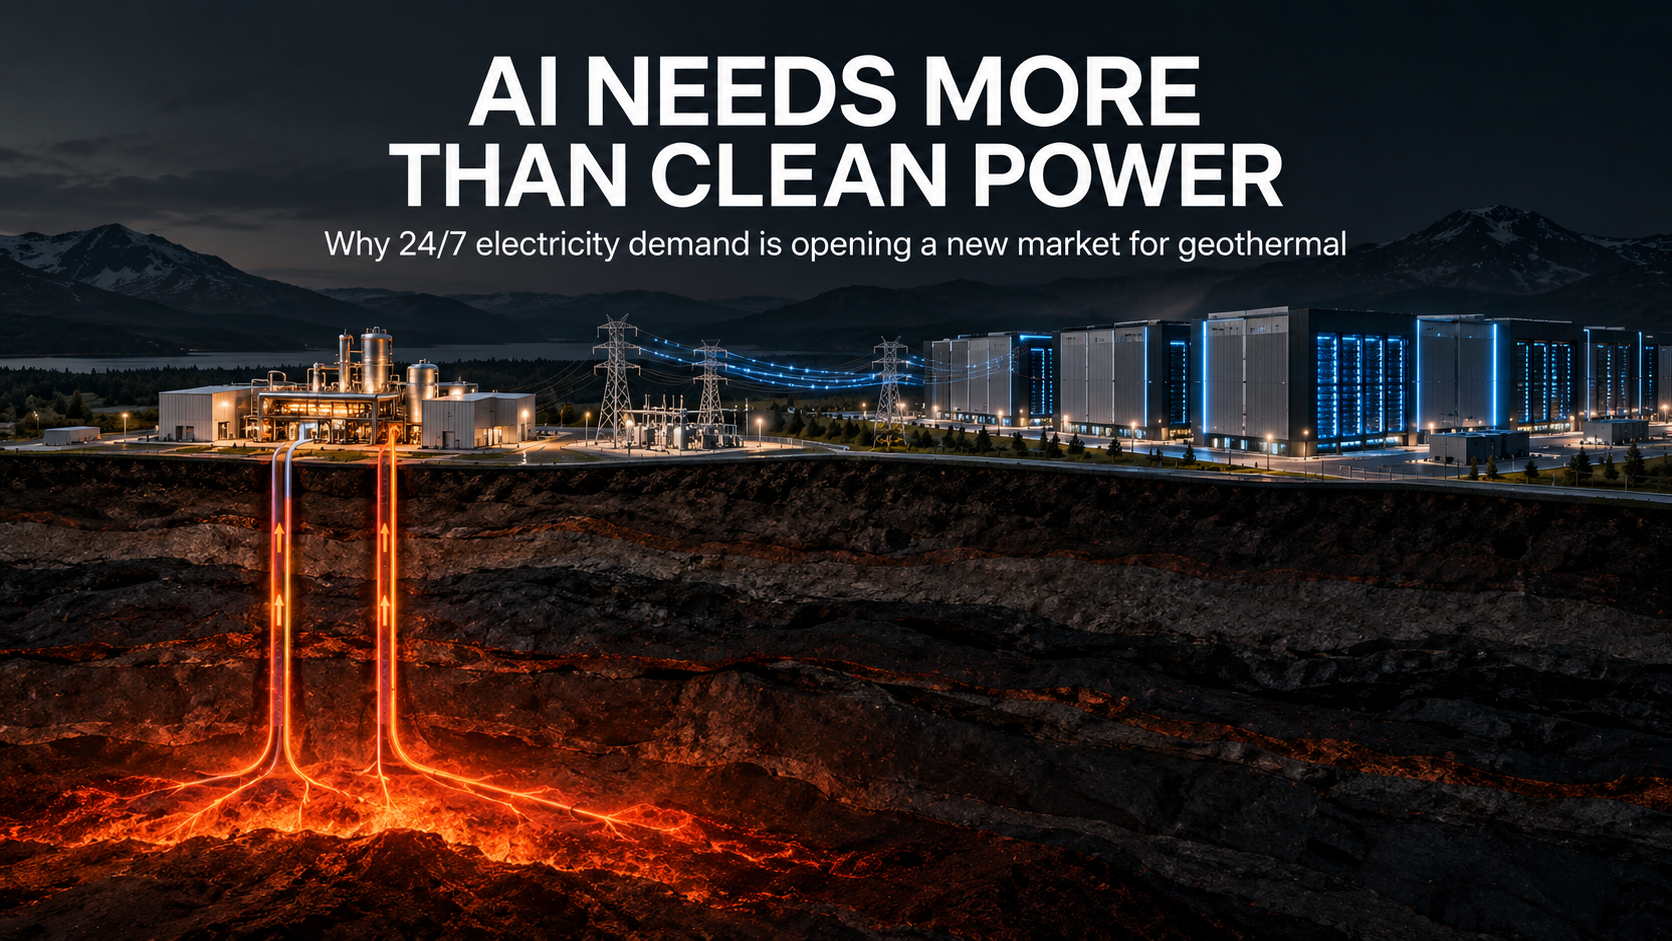
การเติบโตของปัญญาประดิษฐ์ (Artificial Intelligence: AI) กำลังสร้างผลกระทบที่มองไม่เห็นอยู่เบื้องหลังโลกดิจิทัล นั่นคือความต้องการไฟฟ้าที่เพิ่มขึ้นอย่างรวดเร็ว
International Energy Agency (IEA) ประเมินล่าสุดว่า Data Center ทั่วโลกใช้ไฟฟ้าประมาณ 485 TWh ในปี 2025 และอาจเพิ่มขึ้นเป็นประมาณ 950 TWh ภายในปี 2030 หรือเกือบสองเท่าภายในเวลาเพียงห้าปี โดย Data Center ที่เน้นงาน AI มีการใช้ไฟฟ้าเติบโตเร็วกว่าตลาด Data Center โดยรวมอย่างชัดเจน
สำหรับอุตสาหกรรมพลังงาน สิ่งที่สำคัญจึงไม่ใช่เพียงปริมาณไฟฟ้าที่เพิ่มขึ้น แต่คือ รูปแบบของความต้องการไฟฟ้า
Data Center ต้องการไฟฟ้าจำนวนมากอย่างต่อเนื่อง มีความน่าเชื่อถือสูง และในหลายกรณี บริษัทเทคโนโลยียังมีเป้าหมายลดการปล่อยคาร์บอนจากการดำเนินงานของตนเองด้วย
เงื่อนไขเหล่านี้กำลังทำให้พลังงานความร้อนใต้พิภพ (Geothermal Energy) ได้รับความสนใจในบทบาทที่แตกต่างจากเดิม จากแหล่งพลังงานหมุนเวียนที่มีตลาดค่อนข้างเฉพาะทาง ไปสู่หนึ่งในตัวเลือกสำหรับ ไฟฟ้าสะอาดที่ผลิตได้อย่างต่อเนื่อง (Clean Firm Power)
ความท้าทายของ AI ไม่ใช่แค่ “ต้องการไฟมากขึ้น”
AI ทำให้ความต้องการไฟฟ้าเพิ่มขึ้น แต่ความท้าทายของ Data Center มีมากกว่านั้น
ตาม Base Case ของ IEA การใช้ไฟฟ้าของ Data Center ทั่วโลกมีแนวโน้มเติบโตเร็วกว่าการใช้ไฟฟ้าของภาคส่วนอื่นอย่างมาก โดยในสหรัฐฯ Data Center อาจคิดเป็นเกือบ ครึ่งหนึ่งของการเติบโตของความต้องการไฟฟ้าจนถึงปี 2030
ผลที่ตามมาคือ Data Center ใหม่ไม่ได้แข่งขันกันเพียงเรื่องที่ดิน Fiber connectivity หรือสิทธิประโยชน์ทางภาษีอีกต่อไป แต่ การเข้าถึงกำลังไฟฟ้าในเวลาที่ต้องการ กำลังกลายเป็นข้อจำกัดสำคัญของการพัฒนาโครงการ
IEA ระบุว่า Data Center สามารถพัฒนาและเปิดใช้งานได้ภายในประมาณสองถึงสามปีในบางกรณี ขณะที่โครงสร้างพื้นฐานด้านพลังงาน ไม่ว่าจะเป็นระบบส่งไฟฟ้า โรงไฟฟ้า หรืออุปกรณ์ขนาดใหญ่ มักต้องใช้เวลาพัฒนานานกว่าอย่างมีนัยสำคัญ นี่ทำให้เกิดความไม่สอดคล้องระหว่าง ความเร็วของอุตสาหกรรมดิจิทัลกับความเร็วของระบบพลังงาน
ดังนั้น สำหรับผู้พัฒนา Data Center คำถามอาจไม่ใช่เพียงว่า “ไฟฟ้าราคาเท่าไร?” แต่กลายเป็น “เราจะสามารถได้กำลังไฟฟ้าตามขนาดและตามเวลาที่ต้องการหรือไม่?”
จาก Renewable Procurement สู่ 24/7 Carbon-Free Energy
บริษัทเทคโนโลยีเป็นผู้ซื้อพลังงานหมุนเวียนรายใหญ่ของโลกมานานแล้ว โดยเฉพาะผ่านสัญญาซื้อขายไฟฟ้า (Power Purchase Agreement: PPA) จาก พลังงานแสงอาทิตย์ (Solar) และพลังงานลม (Wind)
แต่การซื้อพลังงานหมุนเวียนในปริมาณเทียบเท่าการใช้ไฟฟ้ารายปี ไม่ได้หมายความว่า Data Center ได้รับพลังงานสะอาดในทุกชั่วโมงที่ใช้งาน
ตัวอย่างเช่น Solar อาจผลิตไฟฟ้าจำนวนมากในช่วงกลางวัน แต่ Data Center ยังทำงานต่อในช่วงกลางคืน ขณะที่ Wind ก็ขึ้นอยู่กับสภาพอากาศในแต่ละช่วงเวลา
แนวคิด 24/7 Carbon-Free Energy (24/7 CFE) จึงมีเป้าหมายที่แตกต่างออกไป คือพยายามจับคู่ความต้องการไฟฟ้ากับแหล่งพลังงานปลอดคาร์บอนในระดับรายชั่วโมง ไม่ใช่เพียงชดเชยการใช้ไฟฟ้าด้วยพลังงานสะอาดในยอดรวมรายปี
Google เป็นหนึ่งในบริษัทที่ผลักดันแนวคิดนี้ และระบุว่าการบรรลุ 24/7 CFE จำเป็นต้องอาศัยเทคโนโลยีที่หลากหลาย นอกเหนือจาก Solar และ Wind รวมถึง ระบบความร้อนใต้พิภพยุคใหม่ (Advanced Geothermal) ระบบสำรองพลังงานแบบยาวนาน (Long-Duration Energy Storage) และพลังงานนิวเคลียร์ (Nuclear Energy)
ตรงนี้เป็นจุดที่พลังงานความร้อนใต้พิภพมีคุณสมบัติที่น่าสนใจ เพราะสามารถผลิตไฟฟ้าได้อย่างต่อเนื่องโดยไม่ขึ้นกับแสงแดดหรือสภาพลม
แต่ควรเข้าใจว่าพลังงานความร้อนใต้พิภพไม่ได้เข้ามา “แทน” Solar หรือ Wind
IEA คาดว่าเกือบครึ่งหนึ่งของความต้องการไฟฟ้าที่เพิ่มขึ้นจาก Data Center ในช่วงนี้จะยังได้รับการรองรับจากพลังงานหมุนเวียน โดยมีระบบกักเก็บพลังงานและโครงข่ายไฟฟ้าเข้ามาช่วย ขณะเดียวกันแหล่งที่สามารถผลิตไฟฟ้าได้ตามความต้องการ เช่น ก๊าซธรรมชาติ พลังงานนิวเคลียร์ และพลังงานความร้อนใต้พิภพ จะมีบทบาทเสริมในระบบ
ภาพที่กำลังเกิดขึ้นจึงเป็นพอร์ตโฟลิโอพลังงาน (Energy Portfolio) มากกว่าการเลือกเทคโนโลยีเพียงชนิดเดียว
Google–Fervo: จากการซื้อไฟฟ้า ไปสู่การสร้างตลาดใหม่
หนึ่งในสัญญาณที่ชัดเจนที่สุดของความเชื่อมโยงระหว่าง AI และ พลังงานความร้อนใต้พิภพ คือข้อตกลงระหว่าง Google และ Fervo Energy
ในเดือนกันยายน 2026 ทั้งสองบริษัทประกาศ PPA ขนาด 396 MW จาก Cape Station GeoCluster ในรัฐ Utah โดยมีเป้าหมายให้กำลังผลิตที่เกี่ยวข้องเริ่มเข้าสู่ระบบในปี 2028 และรองรับความเป็นไปได้ของ Data Center แห่งใหม่ของ Google ในรัฐดังกล่าว
Google ยังมี option ในการเพิ่มปริมาณรับซื้ออีกประมาณ 600 MW ซึ่งหากดำเนินการครบอาจทำให้ปริมาณรวมเข้าใกล้ 1 GW ภายในกลางปี 2030
อย่างไรก็ตาม ส่วน 600 MW ดังกล่าวยังเป็นเพียง option และแผน Data Center ใน Utah ยังขึ้นอยู่กับความเป็นไปได้ด้านวิศวกรรม การอนุมัติ และเงื่อนไขทางการค้า ดังนั้นตัวเลขที่ยืนยันผ่าน PPA ในปัจจุบันคือ 396 MW ไม่ใช่เกือบ 1 GW
สิ่งที่น่าสนใจกว่าตัวเลขเพียงอย่างเดียวคือความสัมพันธ์ระยะยาวระหว่างผู้ซื้อกับผู้พัฒนา
ในเดือนมีนาคม 2026 Fervo และ Google ได้ทำ Geothermal Framework Agreement ที่เปิดทางให้ทั้งสองฝ่ายพัฒนาโครงการ geothermal รวมสูงสุด 3 GW จนถึงปี 2033 โดย Fervo จะเสนอ project pipeline ให้ Google พิจารณาภายใต้กรอบที่กำหนดไว้
ตัวเลข 3 GW นี้ไม่ใช่ PPA ที่ถูกล็อกทั้งหมดแล้ว แต่เป็น Development Framework ซึ่งสะท้อนการเปลี่ยนแปลงที่สำคัญของตลาด
ผู้ซื้อไฟไม่ได้รอให้โรงไฟฟ้าสร้างเสร็จแล้วค่อยซื้อไฟ แต่เริ่มเข้าไปมีส่วนตั้งแต่ช่วงวางแผน project pipeline
รูปแบบการซื้อพลังงานกำลังเปลี่ยนไป
อีกกรณีหนึ่งที่น่าสนใจคือ Clean Transition Tariff (CTT) ในรัฐ Nevada
ในเดือนพฤษภาคม 2025 หน่วยงานกำกับดูแลรัฐ Nevada อนุมัติรูปแบบความร่วมมือระหว่าง Google และ NV Energy ซึ่งจะเพิ่ม Advanced Geothermal ใหม่ประมาณ 115 MW เข้าสู่ระบบไฟฟ้า เพื่อสนับสนุน Data Center และ Cloud region ของ Google ในรัฐ
สิ่งที่แตกต่างจาก PPA แบบดั้งเดิมคือ Google ไม่ได้ซื้อไฟโดยตรงจากผู้พัฒนาเพียงอย่างเดียว
Utility ทำหน้าที่เชื่อมระหว่างผู้ใช้ไฟรายใหญ่กับโครงการพลังงานใหม่ผ่าน tariff ระยะยาว ซึ่งช่วยให้กำลังผลิตใหม่สามารถเข้าสู่ระบบไฟฟ้าได้โดยยังอยู่ภายใต้โครงสร้างของสาธารณูปโภค
Google อธิบายว่าโมเดลดังกล่าวถูกออกแบบให้สามารถนำไปประยุกต์ใช้กับตลาดไฟฟ้าอื่นในสหรัฐฯ ได้
นี่อาจมีความสำคัญต่อพลังงานความร้อนใต้พิภพ เพราะหนึ่งในข้อจำกัดของเทคโนโลยีพลังงานใหม่ไม่ได้อยู่ที่วิศวกรรมเพียงอย่างเดียว แต่คือ ใครจะซื้อไฟ ใครจะรับความเสี่ยง และโครงการจะเชื่อมเข้าสู่ระบบไฟฟ้าอย่างไร
เมื่อผู้ใช้ไฟขนาดใหญ่อย่าง Data Center เข้ามาร่วมออกแบบ procurement model ตั้งแต่ต้น ความเสี่ยงเชิงพาณิชย์บางส่วนสามารถถูกจัดการได้แตกต่างจากโครงการที่ต้องพัฒนาโดยไม่มีผู้ซื้อระยะยาวชัดเจน
Meta แสดงให้เห็นว่า Geothermal เป็นเพียงส่วนหนึ่งของ Portfolio
Google ไม่ใช่บริษัทเดียวที่สนใจพลังงานความร้อนใต้พิภพ
Meta มีความร่วมมือหลายโครงการในด้าน Advanced Geothermal รวมถึงโครงการกับ Sage Geosystems และ XGS Energy
ในเดือนมิถุนายน 2025 XGS Energy และ Meta ประกาศโครงการ geothermal ขนาด 150 MW ในรัฐ New Mexico เพื่อส่งไฟเข้าระบบของ Public Service Company of New Mexico และสนับสนุน Data Center operations ของ Meta
ในปี 2026 XGS ระบุว่าเริ่มเดินหน้าการก่อสร้างโครงการดังกล่าว และทำข้อตกลงกับผู้ผลิตและบริษัทบริการด้านหลุมเพื่อรองรับการพัฒนาในระดับเชิงพาณิชย์
แต่สิ่งที่น่าสนใจคือ Meta ไม่ได้เดิมพันกับพลังงานความร้อนใต้พิภพเพียงอย่างเดียว
ภายในปี 2026 บริษัทประกาศว่ามีพอร์ตการจัดหาพลังงานสะอาดและพลังงานหมุนเวียนมากกว่า 30 GW และนอกจากพลังงานความร้อนใต้พิภพ ยังมีการสนับสนุนพลังงานนิวเคลียร์ และระบบสำรองพลังงานแบบยาวนาน (Long-Duration Energy Storage) ด้วย
สิ่งนี้ช่วยให้เห็นภาพตลาดชัดขึ้นว่าศูนย์ข้อมูลขนาดใหญ่พิเศษ (Hyperscale Data Center) ไม่ได้กำลังเลือก “ผู้ชนะ” เพียงเทคโนโลยีเดียว แต่กำลังสร้าง portfolio ของพลังงานที่ตอบโจทย์ต่างกัน
-
- Solar และ Wind ตอบโจทย์ต้นทุนและความรวดเร็วในการติดตั้ง
-
- Storage ช่วยจัดการความแตกต่างระหว่างเวลาผลิตและเวลาที่ต้องการใช้ไฟ
-
- Nuclear ให้พลังงานขนาดใหญ่และต่อเนื่อง
-
- ขณะที่ geothermal มีจุดเด่นด้านการผลิตไฟฟ้าต่อเนื่องบน footprint ที่ค่อนข้างจำกัด และสำหรับ Advanced Geothermal มีเป้าหมายที่จะขยายพื้นที่ที่สามารถพัฒนาโครงการได้มากขึ้น
จุดแข่งขันใหม่อาจเรียกว่า “Speed to Power”
เมื่อ Data Center โตเร็วขึ้น ปัจจัยที่มีมูลค่ามากขึ้นอาจไม่ใช่เพียงต้นทุนต่อหน่วยไฟฟ้า แต่คือ ระยะเวลาที่สามารถนำกำลังผลิตใหม่เข้าสู่ระบบได้
IEA ชี้ให้เห็นว่า bottleneck ของ Data Center กำลังเกิดขึ้นตลอดห่วงโซ่ ตั้งแต่ระบบส่ง หม้อแปลง อุปกรณ์ไฟฟ้า ไปจนถึงการก่อสร้างโรงไฟฟ้า ทำให้ project pipeline ที่ประกาศออกมาจำนวนมากอาจไม่สามารถพัฒนาได้ตามกำหนดทั้งหมด
สำหรับผู้พัฒนาพลังงาน นี่ทำให้แนวคิด Speed to Power มีความสำคัญมากขึ้น
แหล่งพลังงานที่สามารถเพิ่ม capacity ได้ในพื้นที่ที่ grid ต้องการ และส่งมอบได้ในช่วงเวลาที่ Data Center ต้องการ อาจมีมูลค่ามากกว่าแหล่งพลังงานที่มีต้นทุนต่ำกว่าแต่ต้องรอระบบส่งหรือโครงสร้างพื้นฐานอีกหลายปี
แน่นอนว่า พลังงานความร้อนใต้พิภพเองก็ไม่ได้ปราศจากข้อจำกัดด้านเวลา การสำรวจ การเจาะ การอนุญาต และการก่อสร้างยังต้องใช้เวลา
แต่ผู้พัฒนา Next-Generation Geothermal บางรายกำลังพยายามปรับรูปแบบโครงการให้มีความเป็น modular มากขึ้น และทำซ้ำองค์ประกอบของโรงไฟฟ้าและการเจาะเพื่อให้สามารถขยายกำลังผลิตเป็นชุดได้
Fervo ตัวอย่างเช่นทำข้อตกลงกับ Turboden ในปี 2026 สำหรับ Organic Rankine Cycle (ORC) units สูงสุด 35 GeoBlocks รวม 1.75 GW ซึ่งเป็นตัวอย่างของการวาง supply chain ล่วงหน้าเพื่อรองรับการขยาย project pipeline
จึงเกิดคำถามใหม่ว่า พลังงานความร้อนใต้พิภพในอนาคตจะสามารถพัฒนาในรูปแบบที่คล้าย energy infrastructure platform มากกว่าโครงการที่ออกแบบใหม่ทั้งหมดทีละแห่งได้หรือไม่
AI กำลังเปลี่ยนลูกค้าพลังงานความร้อนใต้พิภพ
สิ่งที่ AI เปลี่ยนมากที่สุดอาจไม่ใช่ตัวเทคโนโลยีพลังงานความร้อนใต้พิภพ แต่คือ ประเภทของลูกค้า
ตลาดพลังงานความร้อนใต้พิภพ ในอดีตพึ่งพาสาธารณูปโภคและนโยบายพลังงานของรัฐเป็นหลัก
ปัจจุบันเริ่มมีผู้ซื้ออีกกลุ่มหนึ่ง คือบริษัทเทคโนโลยีที่มี
-
- ความต้องการไฟฟ้าขนาดใหญ่
-
- โหลดต่อเนื่อง
-
- เป้าหมายลดคาร์บอน
-
- ความต้องการกำลังผลิตใหม่อย่างรวดเร็ว
-
- และความสามารถในการทำสัญญาระยะยาว
คุณสมบัติเหล่านี้ทำให้ Data Center เป็นลูกค้าที่มีความเหมาะสมกับ Clean Firm Power หลายประเภท รวมถึงพลังงานความร้อนใต้พิภพ
และเมื่อความต้องการมีขนาดใหญ่พอ ก็สามารถส่งผลย้อนกลับไปยัง supply chain ได้ ตั้งแต่การจองอุปกรณ์ การจัดหาเงินทุน การพัฒนา project pipeline ไปจนถึงการสร้าง procurement model ใหม่
อย่างไรก็ตาม ขนาดของข้อตกลงที่ประกาศไม่ได้หมายความว่ากำลังผลิตทั้งหมดจะเกิดขึ้นตามแผนโดยอัตโนมัติ
PPA, Framework Agreement และโครงการที่ประกาศแล้วยังคงต้องผ่านการก่อสร้าง การจัดหาเงินทุน การอนุญาต Grid connection และการดำเนินงานจริง
ดังนั้น สิ่งที่สามารถกล่าวได้จากหลักฐานในปัจจุบันไม่ใช่ว่า AI จะทำให้พลังงานความร้อนใต้พิภพกลายเป็นแหล่งพลังงานหลัก
แต่คือ AI และ Data Center กำลังสร้างสัญญาณความต้องการที่มีขนาดใหญ่และชัดเจนขึ้น สำหรับพลังงานสะอาดที่สามารถผลิตได้ต่อเนื่อง
และสำหรับอุตสาหกรรมพลังงานความร้อนใต้พิภพ ซึ่งกำลังพยายามขยายจากโครงการเฉพาะพื้นที่ไปสู่การพัฒนาในระดับที่ใหญ่ขึ้น ลูกค้ากลุ่มนี้อาจมีบทบาทสำคัญในการกำหนดว่าโครงการรุ่นต่อไปจะถูกสร้างขึ้น ที่ไหน เร็วแค่ไหน และด้วยรูปแบบธุรกิจแบบใด
References
Fervo Energy. (2026, April 7). Fervo Energy and Turboden announce new 1.7 GW turbine supply framework agreement. Fervo Energy. https://fervoenergy.com/fervo-energy-and-turboden-announce-new-1-7-gw-turbine-supply-framework-agreement/
Fervo Energy. (2026, June 22). Fervo Energy reports first quarter 2026 results. Fervo Energy. https://ir.fervoenergy.com/news-releases/news-release-details/fervo-energy-reports-first-quarter-2026-results
Fervo Energy. (2026, September 1). Fervo Energy and Google sign 396 MW PPA. Fervo Energy. https://ir.fervoenergy.com/news-releases/news-release-details/fervo-energy-and-google-sign-396-mw-ppa
Google. (2025, May 13). Our first-of-its-kind partnership for clean energy has been approved in Nevada. Google. https://blog.google/feed/nevada-clean-energy/
International Energy Agency. (2025). Energy and AI. IEA. https://www.iea.org/reports/energy-and-ai
International Energy Agency. (2026). Key questions on energy and AI. IEA. https://www.iea.org/reports/key-questions-on-energy-and-ai
Meta. (2026, April). Powering AI, strengthening the grid: Innovation in space solar energy and long-duration storage. Meta. https://about.fb.com/news/2026/04/powering-ai-strengthening-the-grid-space-solar-energy-and-long-duration-storage/
XGS Energy. (2025, June 12). XGS Energy and Meta to partner on 150 MW advanced geothermal project. XGS Energy. https://www.xgsenergy.com/xgs-energy-and-meta-to-partner-on-150-mw-advanced-geothermal-project/