พลังงานความร้อนใต้พิภพในเอเชียกำลังอยู่ในช่วงที่น่าสนใจ เพราะภูมิภาคนี้ไม่ได้มีตลาดอยู่ในระยะการพัฒนาเดียวกันทั้งหมด
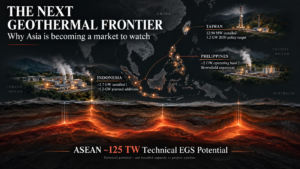
อินโดนีเซียและฟิลิปปินส์มีอุตสาหกรรมพลังงานความร้อนใต้พิภพที่ดำเนินงานมานานและมีโครงสร้างพื้นฐานอยู่แล้ว ขณะที่ไต้หวันยังมีฐานกำลังผลิตขนาดเล็ก แต่กำลังเพิ่มการสำรวจ การเจาะ และเป้าหมายการพัฒนาอย่างจริงจังมากขึ้น
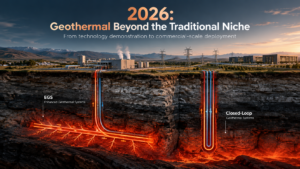
ขณะเดียวกัน เทคโนโลยีรุ่นใหม่ (Next-Generation Geothermal) อาจทำให้พื้นที่ที่สามารถเข้าถึงความร้อนใต้ดินได้ขยายออกไปจากแหล่งทรัพยากรแบบดั้งเดิม
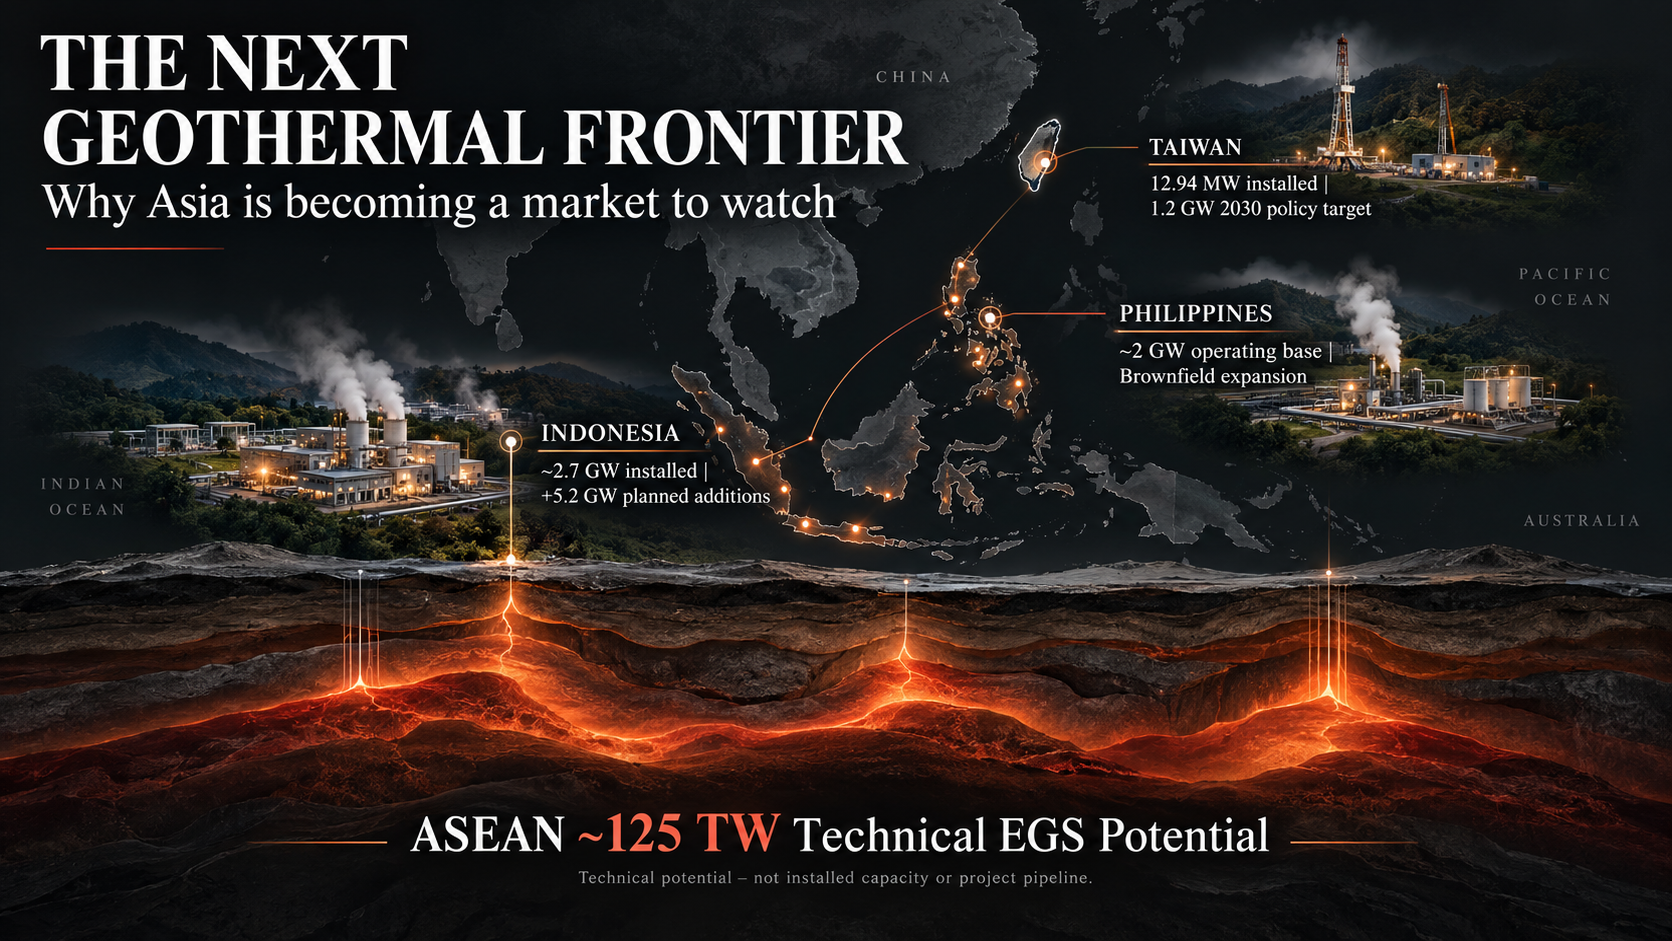
International Energy Agency (IEA) ประเมินว่า ประเทศใน ASEAN มีศักยภาพทางเทคนิคสำหรับระบบพลังงานความร้อนใต้พิภพแบบกระตุ้นแหล่งกักเก็บ (Enhanced Geothermal Systems: EGS) รวมประมาณ 125 TW หรือประมาณ 15% ของศักยภาพทางเทคนิคทั่วโลกตามวิธีการประเมินของรายงาน โดยอินโดนีเซียและฟิลิปปินส์เป็นสองประเทศที่มีศักยภาพเด่นในภูมิภาค
ตัวเลข 125 TW ฟังดูมหาศาล แต่ไม่ได้หมายความว่า ASEAN มีโครงการที่สามารถพัฒนาเชิงพาณิชย์ได้ 125 TW ในปัจจุบัน
ความแตกต่างนี้คือจุดสำคัญในการทำความเข้าใจตลาดเอเชีย
125 TW คือ “ศักยภาพทางเทคนิค” ไม่ใช่ Pipeline โครงการ
การประเมินของ IEA ร่วมกับ Project InnerSpace พิจารณาทรัพยากรความร้อนใต้ดินที่ความลึกสูงสุดประมาณ 8 กิโลเมตร และใช้เกณฑ์ต้นทุนสำหรับการประเมินศักยภาพทางเทคนิคของ EGS
ในระดับโลก IEA ประเมินศักยภาพดังกล่าวไว้เกือบ 600 TW โดย ASEAN คิดเป็นประมาณ 125 TW อย่างไรก็ตาม คำว่า ศักยภาพทางเทคนิค (Technical Potential) แตกต่างจากศักยภาพทางเศรษฐกิจ (Economic Potential) และแตกต่างจากกำลังผลิตที่สามารถพัฒนาได้จริงในระยะสั้น
การจะเปลี่ยนทรัพยากรใต้ดินให้กลายเป็นโรงไฟฟ้าต้องพิจารณาอีกหลายปัจจัย เช่น ต้นทุนและความสำเร็จของการเจาะ อุณหภูมิและความลึกของทรัพยากร ความสามารถในการเชื่อมต่อระบบสายส่ง การอนุญาต เงินทุน ราคาขายไฟ ตลอดจนความเสี่ยงทางธรณีวิทยาของแต่ละพื้นที่
ดังนั้น ตัวเลข 125 TW ควรอ่านในฐานะหลักฐานว่า ฐานทรัพยากรทางเทคนิคของภูมิภาคมีขนาดใหญ่มาก หากเทคโนโลยีสามารถเข้าถึงทรัพยากรที่ลึกขึ้นได้ ไม่ใช่การคาดการณ์ว่า ASEAN จะติดตั้งโรงไฟฟ้าขนาด 125 TW ในอนาคตอันใกล้
อินโดนีเซีย: จากฐานขนาดใหญ่สู่ Pipeline อีกหลายกิกะวัตต์
หากมองเฉพาะตลาดที่มีการพัฒนาในระดับใหญ่ อินโดนีเซียเป็นหนึ่งในประเทศสำคัญที่สุดในภูมิภาค กระทรวงพลังงานและทรัพยากรแร่ของอินโดนีเซีย (Ministry of Energy and Mineral Resources: ESDM) ระบุในปี 2025 ว่าประเทศมีศักยภาพพลังงานความร้อนใต้พิภพเกือบ 24 GW และมีกำลังผลิตติดตั้งแล้วประมาณ 2.7 GW
สิ่งที่ทำให้อินโดนีเซียน่าสนใจในระยะต่อไปไม่ใช่เฉพาะทรัพยากรที่มีอยู่ แต่คือขนาดของแผนการพัฒนา โดยแผนจัดหาไฟฟ้า RUPTL 2025–2034 ของรัฐบาลและ PLN กำหนดการเพิ่มกำลังผลิตพลังงานความร้อนใต้พิภพประมาณ 5.2 GW ภายในช่วงแผนดังกล่าว ซึ่งเป็นส่วนหนึ่งของแผนเพิ่มกำลังผลิตและระบบกักเก็บพลังงานรวม 69.5 GW ของประเทศ
ความท้าทายจึงอยู่ที่การเปลี่ยน pipeline ให้เป็นโครงการที่ได้รับเงินทุน เจาะสำเร็จ ก่อสร้าง และเชื่อมต่อเข้าสู่ระบบได้ตามกำหนด อินโดนีเซียยังเริ่มมองการใช้ทรัพยากรใต้ดินมากกว่าการผลิตไฟฟ้าเพียงอย่างเดียว ภาครัฐใช้คำว่า “Beyond Electricity” เพื่อสนับสนุนการใช้ความร้อนโดยตรงและการเชื่อมโยงกับกิจกรรมทางเศรษฐกิจประเภทอื่น นั่นทำให้ตลาดของประเทศมีโอกาสพัฒนาในสองทิศทางพร้อมกัน คือการสร้างโรงไฟฟ้าใหม่ และการเพิ่มมูลค่าจากทรัพยากรที่มีอยู่แล้ว
ฟิลิปปินส์: ตลาดที่มีอายุยาวนาน แต่ยังไม่ได้หยุดขยายตัว
ฟิลิปปินส์อยู่ในสถานะที่แตกต่างจากตลาดเกิดใหม่ เพราะประเทศมีอุตสาหกรรมพลังงานความร้อนใต้พิภพขนาดใหญ่และดำเนินงานมาหลายทศวรรษแล้ว
ข้อมูลของ Department of Energy (DOE) Philippines สำหรับโครงการที่ได้รับสัญญาพลังงานความร้อนใต้พิภพ ณ เดือนเมษายน 2025 แสดงกำลังผลิตในสถานะ Commercial Operation รวมประมาณ 1,951.7 MW ฐานที่มีอยู่จึงมีขนาดเกือบ 2 GW อยู่แล้ว แต่ประเด็นที่น่าสนใจคือ ตลาดไม่ได้หยุดอยู่กับโรงไฟฟ้าเดิม
Energy Development Corporation (EDC) รายงานว่าในปี 2025 มีโครงการขยายกำลังผลิตใหม่สามโครงการเข้าสู่การดำเนินงานเชิงพาณิชย์ ได้แก่ Palayan Bayan Binary 35.7 MW, Tanawon 21.6 MW และ Mahanagdong Binary 31.3 MW รวมประมาณ 88.6 MW
หลายโครงการเป็นการดึงพลังงานเพิ่มเติมจากแหล่งที่มีการพัฒนาอยู่แล้ว เช่น การใช้ระบบ Binary เพื่อใช้ประโยชน์จากความร้อนที่ยังเหลืออยู่ นี่สะท้อนความแตกต่างสำคัญระหว่างตลาดที่พัฒนาแล้วกับตลาดใหม่
โอกาสไม่ได้มีเฉพาะการค้นหาแหล่งใหม่ แต่รวมถึง การเพิ่มประสิทธิภาพและเพิ่มกำลังผลิตจากสินทรัพย์เดิม (Brownfield Optimization)
ในปี 2025 EDC ยังรายงานการเจาะ 12 หลุมในแหล่งที่ดำเนินงานอยู่สี่แห่ง รวมถึงหลุมสำรวจหนึ่งหลุม และดำเนินการแทรกแซงหลุม (Well Intervention) อีก 19 ครั้ง ดังนั้น แม้ฟิลิปปินส์จะเป็นตลาดเก่า แต่กิจกรรมด้านเจาะ (Drilling) การบริหารจัดการแหล่งทรัพยากร (Resource Management) และการขายตัว (Expansion) ยังคงดำเนินต่อไป
ไต้หวัน: จากตลาดระดับไม่กี่เมกะวัตต์สู่เป้าหมายที่ใหญ่กว่ามาก
ไต้หวันอยู่คนละช่วงของการพัฒนากับอินโดนีเซียและฟิลิปปินส์อย่างชัดเจน
เดือนกุมภาพันธ์ 2026 Taipower รายงานว่ากำลังผลิตพลังงานความร้อนใต้พิภพที่เชื่อมต่อระบบมีเพียง 9.48 MW โดย 0.84 MW เป็นของ Taipower และอีก 8.64 MW มาจากภาคเอกชน
หลังจากนั้น กระทรวงเศรษฐกิจไต้หวัน (Ministry of Economic Affairs: MOEA) รายงานว่าภายในเดือนมีนาคม 2026 กำลังผลิตสะสมเพิ่มขึ้นเป็นประมาณ 12.94 MW และยังมีโครงการหลายแห่งอยู่ระหว่างการพัฒนา
เมื่อเทียบกับอินโดนีเซียหรือฟิลิปปินส์ ตัวเลขนี้ยังเล็กมาก แต่สิ่งที่ทำให้ไต้หวันน่าติดตามคือช่องว่างระหว่าง ฐานปัจจุบันกับเป้าหมายในอนาคต
MOEA ตั้งเป้าหมายกำลังผลิตพลังงานความร้อนใต้พิภพรวม 1.2 GW ภายในปี 2030 พร้อมระบุถึงการขยายการเจาะลึก ความร่วมมือกับต่างประเทศ และการให้รัฐวิสาหกิจช่วยนำเครื่องมือและความเชี่ยวชาญด้านการเจาะเข้ามาในประเทศ
เอเชียจึงไม่ได้มี “ตลาดเดียว”
การพูดว่าเอเชียเป็นตลาดพลังงานความร้อนใต้พิภพขนาดใหญ่ อาจทำให้มองข้ามความแตกต่างที่สำคัญของแต่ละประเทศ
อินโดนีเซีย มีทรัพยากรและฐานการผลิตขนาดใหญ่ และกำลังเผชิญโจทย์ว่าจะเปลี่ยน pipeline หลายกิกะวัตต์ให้เป็นโครงการจริงได้เร็วเพียงใด
ฟิลิปปินส์ มีฐานสินทรัพย์และบุคลากรที่พัฒนามานาน โอกาสจึงรวมถึงการบริหารแหล่งเดิม การเพิ่มประสิทธิภาพ และการขยายกำลังผลิตจาก infrastructure ที่มีอยู่แล้ว
ไต้หวัน ยังอยู่ในช่วงต้นกว่าอย่างมาก โดยโจทย์สำคัญคือ exploration, drilling, การลดความเสี่ยงของทรัพยากร และการสร้างตลาดจากฐานระดับไม่กี่เมกะวัตต์ไปสู่ระดับที่ใหญ่ขึ้น
ประเทศเหล่านี้จึงอาจต้องการเทคโนโลยี เงินทุน และโมเดลธุรกิจที่แตกต่างกัน
แล้วคำว่า “สมรภูมิใหม่” หมายถึงอะไร?
หากใช้คำว่า “สมรภูมิ” กับตลาดนี้ สิ่งที่กำลังแข่งขันกันไม่ใช่เพียงว่า ประเทศใดจะมี MW มากที่สุด
การแข่งขันที่น่าสนใจกว่าคือ ใครสามารถลดต้นทุนและความเสี่ยงในการเปลี่ยนทรัพยากรใต้ดินให้กลายเป็นโครงการที่ลงทุนได้จริง
ในตลาดที่มีทรัพยากรแบบดั้งเดิมอยู่แล้ว การแข่งขันอาจอยู่ที่ประสิทธิภาพการเจาะ การบริหาร reservoir และการใช้ความร้อนที่เหลือให้ได้มากขึ้น
ในพื้นที่ที่แหล่งน้ำร้อนตามธรรมชาติไม่เพียงพอ เทคโนโลยีรุ่นใหม่อาจเปิดพื้นที่ใหม่ให้กับการพัฒนา
ส่วนในตลาดเกิดใหม่อย่างไต้หวัน สิ่งสำคัญอาจเป็นการเข้าถึงข้อมูล การแบ่งความเสี่ยงของการสำรวจ การสร้าง supply chain และการออกแบบนโยบายที่ทำให้โครงการแรกๆ สามารถเข้าถึงเงินทุนได้
ตรงนี้ทำให้ตัวเลข 125 TW ของ ASEAN มีความหมายที่ถูกต้องมากขึ้น หากเทคโนโลยีการเจาะและการพัฒนาทรัพยากรใต้ดินสามารถลดข้อจำกัดด้านความลึก ต้นทุน และสภาพธรณีวิทยา ได้สำเร็จ พื้นที่สำหรับการพัฒนาพลังงานความร้อนใต้พิภพในภูมิภาคอาจกว้างกว่าตลาดที่เราเห็นอยู่ในวันนี้อย่างมาก
จาก Pacific Ring of Fire สู่ตลาดที่ขับเคลื่อนด้วยเทคโนโลยี
เอเชียตะวันออกและเอเชียตะวันออกเฉียงใต้มักถูกเชื่อมโยงกับพลังงานความร้อนใต้พิภพผ่านแนว Pacific Ring of Fire เนื่องจากมีภูเขาไฟและกิจกรรมทางธรณีวิทยาจำนวนมาก
ปัจจัยทางธรรมชาตินี้ยังคงมีความสำคัญ แต่ภาพของอุตสาหกรรมกำลังเริ่มกว้างขึ้น
IEA ประเมินว่าเมื่อสามารถเข้าถึงทรัพยากรที่ลึกขึ้น พื้นที่ที่มีศักยภาพทางเทคนิคสำหรับ EGS จะขยายออกไปอย่างมาก และแทบทุกภูมิภาคสามารถพบทรัพยากรที่เหมาะสมในระดับความลึกมากขึ้น ดังนั้น การแข่งขันระยะต่อไปของเอเชียอาจไม่ได้ถูกกำหนดด้วยสภาพทางธรณีวิทยาเพียงอย่างเดียว
ประเทศที่มีทรัพยากรดีแต่พัฒนาโครงการช้าอาจไม่สามารถใช้ศักยภาพได้เต็มที่ ขณะที่ตลาดที่มีนโยบายชัดเจน ข้อมูลใต้ดินดี ความสามารถด้านเจาะ และกลไกลดความเสี่ยงที่เหมาะสมอาจสามารถพัฒนาอุตสาหกรรมได้เร็วขึ้น
และนี่อาจเป็นเหตุผลที่เอเชียเป็นภูมิภาคที่ควรจับตามอง ไม่ใช่เพราะมีเพียงตัวเลขศักยภาพใต้ดินที่สูง แต่เพราะในภูมิภาคเดียวกันกำลังเกิดทั้ง การขยายสินทรัพย์เดิม การสร้างโครงการใหม่ การสำรวจพื้นที่ใหม่ และการทดลองแนวทางที่จะนำทรัพยากรที่ลึกกว่าเดิมมาใช้
คำถามสำคัญในอีกไม่กี่ปีข้างหน้าจึงไม่ใช่ว่าเอเชียมีความร้อนใต้ดินมากเพียงใด
แต่คือ ประเทศใดจะสามารถเปลี่ยนทรัพยากรเหล่านั้นให้กลายเป็นโครงการที่ลงทุนได้ สร้างซ้ำได้ และเชื่อมเข้าสู่ระบบพลังงานได้จริง
References
Energy Development Corporation. (2026). Manufactured capital: EDC integrated report 2025. https://integratedreport.energy.com.ph/manufactured-capital/
International Energy Agency. (2024). The future of geothermal energy. IEA. https://www.iea.org/reports/the-future-of-geothermal-energy
International Energy Agency. (2024). Global geothermal potential for electricity generation using EGS technologies. In The future of geothermal energy. IEA. https://www.iea.org/reports/the-future-of-geothermal-energy/global-geothermal-potential-for-electricity-generation-using-egs-technologies
Ministry of Economic Affairs, R.O.C. (2026, March 26). Unlocking a new era of geothermal development in Taiwan: Results of nationwide geothermal potential surveys. https://www.moea.gov.tw/
Ministry of Energy and Mineral Resources, Republic of Indonesia. (2025, September 18). Government promotes geothermal beyond electricity as a pillar of the energy transition. https://ebtke.esdm.go.id/
Ministry of Energy and Mineral Resources, Republic of Indonesia. (2025, May 27). Government emphasizes implementation of PLN RUPTL 2025–2034. https://www.esdm.go.id/
Philippine Department of Energy. (2025). Awarded geothermal power projects as of 30 April 2025. https://legacy.doe.gov.ph/
PT PLN (Persero). (2025, June 5). Distribution of renewable energy additions under RUPTL 2025–2034. https://web.pln.co.id/
Taiwan Power Company. (2026). Green energy statistics: Geothermal. https://service.taipower.com.tw/smartgrid/GreenEnergy/Index