พลังงานความร้อนใต้พิภพไม่ใช่เทคโนโลยีใหม่ โรงไฟฟ้าพลังงานความร้อนใต้พิภพถูกใช้งานเชิงพาณิชย์มานานกว่าหนึ่งศตวรรษ แต่ข้อจำกัดสำคัญในอดีตคือการพัฒนาโครงการมักกระจุกตัวอยู่ในพื้นที่ที่มีทรัพยากรความร้อนใต้พิภพคุณภาพดีและเข้าถึงได้ง่าย เช่น สหรัฐอเมริกา ไอซ์แลนด์ อินโดนีเซีย ตุรกี เคนยา และอิตาลี ปัจจุบันพลังงานความร้อนใต้พิภพยังตอบสนองความต้องการพลังงานของโลกไม่ถึง 1% (International Energy Agency [IEA], 2024)
อย่างไรก็ตาม ภาพดังกล่าวกำลังเริ่มเปลี่ยนไป
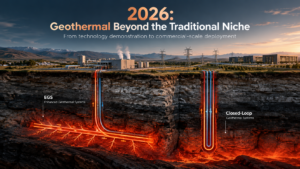
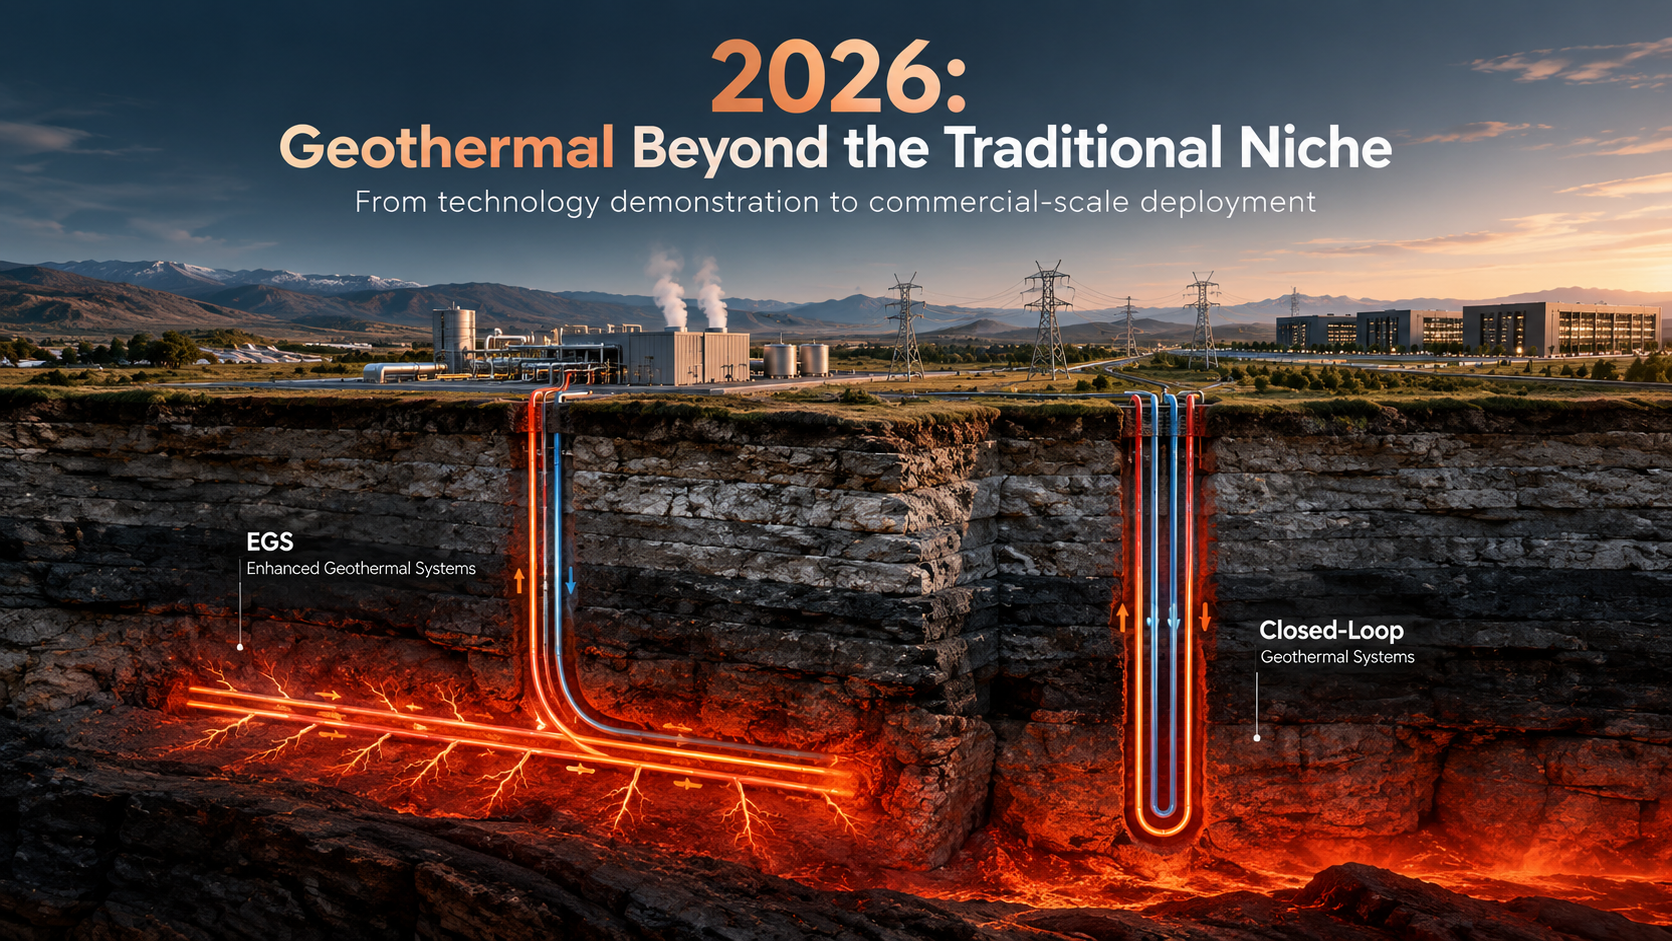
ในช่วงไม่กี่ปีที่ผ่านมา เทคโนโลยีพลังงานความร้อนใต้พิภพยุคใหม่ (Next-Generation Geothermal) เช่น ระบบพลังงานความร้อนใต้พิภพแบบกระตุ้นแหล่งกักเก็บ (Enhanced Geothermal Systems: EGS) และ ระบบวงจรปิด (Closed-Loop Geothermal Systems: CLGS) เริ่มขยับจากการทดลองและโครงการสาธิตไปสู่โครงการในระดับเชิงพาณิชย์มากขึ้น
ปี 2026 จึงเป็นอีกปีที่น่าจับตามอง ไม่ใช่เพราะเทคโนโลยีเหล่านี้ได้กลายเป็นกระแสหลักแล้ว แต่เพราะเริ่มมีหลักฐานจากโครงการจริง เงินลงทุน สัญญาซื้อขายไฟฟ้า และนโยบายภาครัฐที่ชี้ให้เห็นว่าอุตสาหกรรมกำลังเข้าสู่ช่วงใหม่ของการพัฒนา
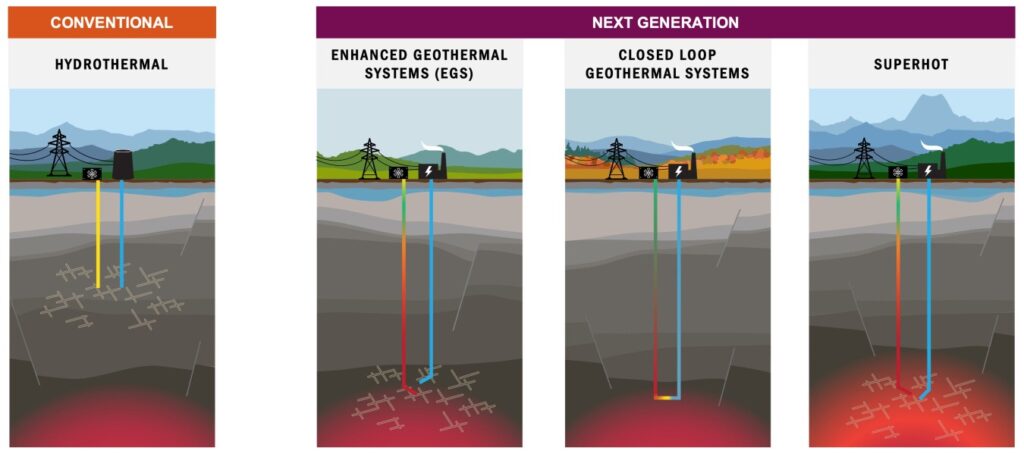
จากข้อจำกัดทางธรณีวิทยา สู่การออกแบบแหล่งพลังงานใต้ดิน
พลังงานความร้อนใต้พิภพแบบดั้งเดิม (Conventional Geothermal หรือ Hydrothermal) ต้องอาศัยพื้นที่ที่มีองค์ประกอบทางธรณีวิทยาเหมาะสม โดยเฉพาะแหล่งความร้อนและของไหลใต้ดินที่สามารถนำขึ้นมาใช้ผลิตพลังงานได้
เทคโนโลยีรุ่นใหม่พยายามลดข้อจำกัดดังกล่าวด้วยแนวทางที่แตกต่างกัน
EGS ใช้เทคนิคการเจาะและการพัฒนาแหล่งกักเก็บใต้ดิน เพื่อสร้างหรือเพิ่มการไหลเวียนของของไหลผ่านหินร้อน ขณะที่ Closed-Loop ใช้ของไหลหมุนเวียนภายในระบบท่อปิดใต้ดินเพื่อรับความร้อน โดยไม่จำเป็นต้องผลิตน้ำร้อนจากแหล่งกักเก็บใต้ดินในลักษณะเดียวกับระบบแบบดั้งเดิม (Hydrothermal)
IEA ประเมินว่า หากสามารถเข้าถึงทรัพยากรที่ลึกขึ้นด้วยเทคโนโลยีการเจาะสมัยใหม่ ศักยภาพทางเทคนิคของพลังงานความร้อนใต้พิภพจะขยายไปยังพื้นที่จำนวนมากที่ในอดีตไม่ถูกมองว่าเหมาะสำหรับการผลิตไฟฟ้าจากพลังงานความร้อนใต้พิภพ
แต่คำว่า “ศักยภาพทางเทคนิค” ไม่ได้หมายความว่าโครงการเหล่านั้นสามารถพัฒนาได้อย่างคุ้มค่าทางเศรษฐกิจทันที ต้นทุนการเจาะ ความเสี่ยงใต้ดิน การขออนุญาต เงินทุน และความสามารถในการดำเนินโครงการยังคงเป็นข้อจำกัดสำคัญ
สิ่งที่เกิดขึ้นในปี 2026 จึงน่าสนใจตรงที่บางเทคโนโลยีเริ่มผ่านขั้นตอนสำคัญจากแนวคิดไปสู่การผลิตพลังงานจริง
Fervo และก้าวสำคัญของ EGS ในระดับ Utility Scale
หนึ่งในพัฒนาการล่าสุดเกิดขึ้นเมื่อวันที่ 24 กันยายน 2026 เมื่อ Fervo Energy ประกาศว่าโครงการ Cape Station ในรัฐ Utah สหรัฐอเมริกา สามารถเชื่อมต่อและส่งไฟฟ้าเข้าสู่ระบบโครงข่ายได้เป็นครั้งแรก (First Power)
Cape Station Phase I ถูกออกแบบให้มีกำลังการผลิตประมาณ 100 MW แบ่งเป็น GeoBlock ขนาดประมาณ 33 MW จำนวนสามชุด โดย GeoBlock แรกเริ่มส่งไฟฟ้าแล้ว ขณะที่อีกสองชุดอยู่ระหว่างการ commissioning และมีเป้าหมายเข้าสู่การดำเนินงานเชิงพาณิชย์ภายในต้นปี 2027 ส่วน Phase II ขนาดเพิ่มเติมประมาณ 400 MW อยู่ระหว่างการก่อสร้างและมีเป้าหมายดำเนินงานในปี 2028
ความสำคัญของ Cape Station ไม่ได้อยู่ที่จำนวนเมกะวัตต์เพียงอย่างเดียว แต่คือวิธีการพัฒนาแหล่งพลังงาน
Fervo นำเทคนิคการเจาะแนวนอน (Horizontal Drilling) ที่พัฒนามาจากอุตสาหกรรมน้ำมันและก๊าซมาประยุกต์ใช้กับ EGS เพื่อเพิ่มพื้นที่สัมผัสกับหินร้อนใต้ดิน ก่อนหมุนเวียนน้ำผ่านระบบเพื่อรับความร้อนและนำกลับขึ้นมาผลิตไฟฟ้า
บริษัทเคยพิสูจน์แนวคิดนี้ใน Project Red ที่รัฐ Nevada ซึ่งเริ่มส่งไฟฟ้าเข้าสู่ระบบตั้งแต่ปี 2023 แต่ Cape Station มีขนาดใหญ่กว่าอย่างมีนัยสำคัญ จึงเป็นอีกขั้นของการทดสอบว่า EGS สามารถขยายจากโครงการนำร่องไปสู่โครงการระดับสาธารณูปโภค (Utility Scale) ได้หรือไม่
นอกจากนี้ ประสิทธิภาพการเจาะก็เริ่มมีพัฒนาการที่วัดผลได้ Fervo รายงานในเดือนกรกฎาคม 2026 ว่าหลุม Sawtooth 7 ที่ Cape Station สามารถเจาะถึงระยะตามแนวหลุมรวม 19,448 ฟุต โดยมีช่วงแนวนอน 7,500 ฟุต ภายใน 21 วัน บริษัทระบุว่าเมื่อเทียบกับหลุมเชิงพาณิชย์แรกของ Project Red ในปี 2022 ซึ่งใช้เวลา 70 วัน ระยะเวลาในการเจาะลดลงประมาณ 70% แม้ว่าหลุมรุ่นใหม่จะลึก ร้อน และยาวกว่าเดิมก็ตาม ตัวเลขนี้เป็นผลการดำเนินงานที่ Fervo รายงานเอง จึงควรมองเป็นข้อมูลเฉพาะของโครงการ ไม่ใช่ต้นทุนหรือประสิทธิภาพมาตรฐานของอุตสาหกรรมทั้งหมด
Closed-Loop ก็ก้าวจากการสาธิตสู่การผลิตไฟฟ้า
อีกด้านหนึ่งของอุตสาหกรรมคือเทคโนโลยีระบบปิด (Closed-Loop Geothermal System)
ในเดือนธันวาคม 2025 Eavor Technologies เริ่มส่งไฟฟ้าจากโครงการ Geretsried ในรัฐ Bavaria ประเทศเยอรมนี เข้าสู่ระบบไฟฟ้า ซึ่งบริษัทระบุว่าเป็นโครงการ Eavor-Loop เชิงพาณิชย์แห่งแรกของบริษัท
ความน่าสนใจของโครงการนี้คือพื้นที่ Geretsried เคยมีการเจาะเพื่อพัฒนา geothermal แบบดั้งเดิมมาก่อน แต่ไม่พบทรัพยากรน้ำร้อนที่เหมาะสมสำหรับโครงการเดิม Eavor จึงพัฒนาโครงการโดยใช้ระบบท่อใต้ดินแบบปิด ทำหน้าที่คล้ายเครื่องแลกเปลี่ยนความร้อนใต้ดิน (Underground Heat Exchanger)
ข้อมูลโครงการจาก Eavor ระบุว่า Geretsried มีความลึกในการเจาะประมาณ 4,500 เมตร และเมื่อพัฒนาเต็มรูปแบบถูกออกแบบให้มีกำลังผลิตไฟฟ้าประมาณ 8.2 MW และกำลังความร้อนประมาณ 64 MW อย่างไรก็ตาม ตัวเลขดังกล่าวเป็นขนาดโครงการตามการออกแบบ ไม่ควรตีความว่าโรงไฟฟ้ากำลังผลิตไฟฟ้า 8.2 MW เต็มกำลังแล้วในปัจจุบัน
ในเดือนพฤษภาคม 2026 Eavor รายงานเพิ่มเติมว่า Loop แรกถูกเจาะ เชื่อมต่อ และ commissioning แล้ว และระบุว่าระยะเวลาและต้นทุนการเจาะลดลงประมาณ 70% ระหว่างการดำเนินโครงการ ซึ่งสะท้อนการเรียนรู้ระหว่างการก่อสร้างโครงการแรก (First-of-a-Kind: FOAK) แต่เช่นเดียวกับ Fervo ตัวเลขดังกล่าวเป็นผลจากโครงการของบริษัทและยังไม่ควรถูกนำไปใช้เป็น benchmark ของ Closed-Loop geothermal ทั้งอุตสาหกรรม
การที่ทั้ง EGS และ Closed-Loop เริ่มมีโครงการที่ผลิตพลังงานจริงจึงเป็นสัญญาณสำคัญ เพราะเทคโนโลยีทั้งสองพยายามตอบโจทย์เดียวกันด้วยแนวทางที่ต่างกัน นั่นคือ การขยายพื้นที่ที่สามารถใช้ประโยชน์จากความร้อนใต้พิภพออกไปจากข้อจำกัดของแหล่ง Hydrothermal แบบดั้งเดิม
เงินลงทุนเริ่มตามเทคโนโลยีเข้ามา
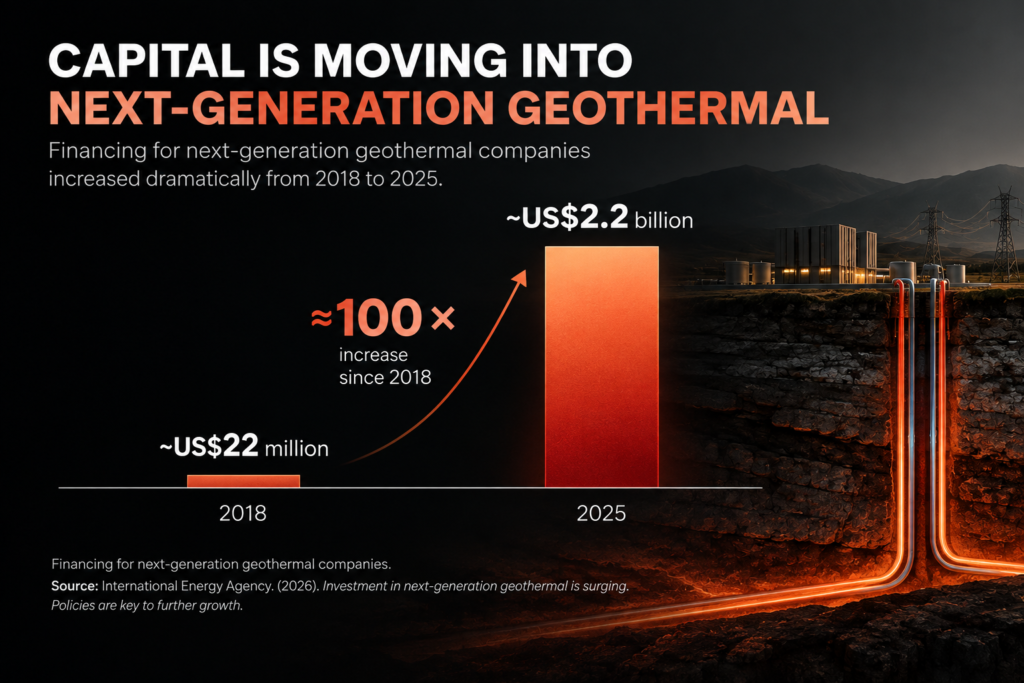
IEA รายงานในเดือนมกราคม 2026 ว่าเงินทุนสำหรับธุรกิจ Next-Generation Geothermal เพิ่มขึ้นเป็นเกือบ 2.2 พันล้านดอลลาร์สหรัฐในปี 2025 เพิ่มขึ้นประมาณ 80% จากปีก่อนหน้า และสูงขึ้นอย่างมากเมื่อเทียบกับประมาณ 22 ล้านดอลลาร์สหรัฐในปี 2018
ตัวเลขดังกล่าวยังเล็กเมื่อเทียบกับอุตสาหกรรมพลังงานขนาดใหญ่ แต่ทิศทางของเงินทุนสะท้อนว่าความสนใจของนักลงทุนต่อเทคโนโลยีพลังงานความร้อนใต้พิภพรุ่นใหม่กำลังเพิ่มขึ้น
หนึ่งในปัจจัยที่สนับสนุนการลงทุนคือความต้องการไฟฟ้าที่สามารถจ่ายได้ต่อเนื่อง โดยเฉพาะจากบริษัทเทคโนโลยีและศูนย์ข้อมูล (Data Center)
ตัวอย่างล่าสุดคือเดือนกันยายน 2026 เมื่อ Google และ Fervo ประกาศสัญญาซื้อขายไฟฟ้า (Power Purchase Agreement: PPA) ขนาด 396 MW จากโครงการ EGS ที่ Cape Station โดยกำหนดเป้าหมายเริ่มส่งมอบไฟฟ้าเป็นช่วงๆ ตั้งแต่ปี 2028 สำหรับรองรับโครงการ Data Center ที่อาจพัฒนาขึ้นใน Utah นอกจากนี้ ข้อตกลงยังเปิดทางให้ Google เพิ่มปริมาณการรับซื้ออีกประมาณ 600 MW รวมเป็นเกือบ 1 GW ภายในปี 2030 อย่างไรก็ตาม ส่วนเพิ่มเติมดังกล่าวเป็น “สิทธิในการขยาย” ไม่ใช่กำลังผลิตที่ได้รับการยืนยันว่าจะเกิดขึ้นแล้ว
IEA ระบุเช่นกันว่า Data Center operators กำลังกลายเป็นแหล่งแรงขับเคลื่อนสำคัญของทั้ง Advanced Geothermal และเทคโนโลยีพลังงานใหม่ประเภทอื่น เนื่องจากภาคเทคโนโลยีต้องการไฟฟ้าเพิ่มขึ้นอย่างรวดเร็วและกำลังมองหาแหล่งจ่ายไฟระยะยาวเพิ่มเติม
ประเด็นนี้อาจมีความสำคัญต่อการขยายตัวของพลังงานความร้อนใต้พิภพ เพราะโครงการเทคโนโลยีใหม่ไม่ได้ต้องการเพียงเทคโนโลยีที่ใช้งานได้ แต่ยังต้องการผู้ซื้อไฟฟ้าระยะยาวที่ช่วยสร้างความแน่นอนด้านรายได้ให้กับโครงการด้วย
ภาครัฐยังมีบทบาทสำคัญในการลดความเสี่ยง
แม้เงินทุนเอกชนจะเพิ่มขึ้น แต่ภาครัฐยังคงมีบทบาทอย่างมาก โดยเฉพาะในช่วงที่เทคโนโลยียังต้องผ่านการทดสอบและโครงการมีความเสี่ยงด้านทรัพยากรใต้ดินสูง
เมื่อวันที่ 21 กันยายน 2026 กระทรวงพลังงานสหรัฐฯ (U.S. Department of Energy: DOE) ประกาศคัดเลือก 21 โครงการ สำหรับการเจรจารับเงินสนับสนุนรวมสูงสุดกว่า 99 ล้านดอลลาร์สหรัฐ ในช่วงงบประมาณแรก ประกอบด้วยโครงการทดสอบ EGS ภาคสนาม 5 โครงการ และโครงการสำรวจและเจาะเพื่อประเมินหรือยืนยันทรัพยากรพลังงานความร้อนใต้พิภพ อีก 16 โครงการ
สิ่งสำคัญคือ DOE ระบุอย่างชัดเจนว่าการได้รับเลือกเข้าสู่ขั้นตอนเจรจา ยังไม่ถือเป็นคำมั่นว่าจะได้รับเงินสนับสนุนทั้งหมด และเงินเพิ่มเติมในอนาคตยังขึ้นอยู่กับงบประมาณ การบรรลุ milestone และเงื่อนไขอื่นๆ
รายละเอียดนี้สะท้อนความจริงอีกด้านของอุตสาหกรรมพลังงานความร้อนใต้พิภพ คือ แม้เทคโนโลยีจะพัฒนาเร็วขึ้น แต่การสำรวจ การยืนยันทรัพยากร และการเจาะยังคงเป็นช่วงที่มีต้นทุนและความเสี่ยงสูง
IEA ระบุว่าค่าใช้จ่ายเกี่ยวกับการเจาะและหลุมสามารถคิดเป็นสัดส่วนสูงถึง 80% ของต้นทุนโครงการพลังงานความร้อนใต้พิภพบางประเภท และมองว่ามาตรการลดความเสี่ยงในช่วงต้นของโครงการ รวมถึงสัญญาระยะยาวที่สร้างความแน่นอนด้านรายได้ เป็นกลไกสำคัญต่อการขยายตลาด
แล้วพลังงานความร้อนใต้พิภพกำลังเข้าสู่ Mainstream แล้วหรือยัง?
หลักฐานในปี 2026 ยังไม่เพียงพอที่จะสรุปว่า Next-Generation Geothermal กลายเป็นเทคโนโลยีพลังงานกระแสหลักแล้ว
IEA เองยังจัดเทคโนโลยีเหล่านี้ว่าอยู่ใน ระยะเริ่มต้นของการพัฒนา (Early Stage of Development) ขณะที่ต้นทุนโครงการยังสูง การเจาะยังเป็นองค์ประกอบต้นทุนหลัก และแต่ละเทคโนโลยียังมีระดับความพร้อมเชิงพาณิชย์แตกต่างกัน
EGS มีความคืบหน้าชัดเจนจาก Project Red และ Cape Station แต่การขยายจากโครงการระดับร้อยเมกะวัตต์ไปสู่การสร้างโครงการซ้ำในหลายพื้นที่ยังต้องพิสูจน์ต่อไป
Closed-Loop มี milestone สำคัญจาก Geretsried แต่จำนวนโครงการเชิงพาณิชย์ที่ดำเนินงานจริงยังมีจำกัด และ economics ของโครงการรุ่นต่อๆ ไปยังต้องติดตาม
นอกจากนี้ โครงการพลังงานความร้อนใต้พิภพ ยังเผชิญกับระยะเวลาการพัฒนา การอนุญาต เงินลงทุนเริ่มต้นสูง ความเสี่ยงด้านการเจาะ และในบางเทคโนโลยีรวมถึงการบริหารจัดการประเด็นด้านสิ่งแวดล้อมและภาวะการเกิดแผ่นดินไหว (seismicity)
ดังนั้น สิ่งที่เกิดขึ้นในปี 2026 อาจอธิบายได้แม่นยำกว่าว่าเป็น การเริ่มเปลี่ยนผ่านจากการพิสูจน์เทคโนโลยีไปสู่การพิสูจน์ความสามารถในการขยายเชิงพาณิชย์
จาก “มีความร้อนใต้ดินหรือไม่” สู่ “เราสามารถเข้าถึงมันได้อย่างคุ้มค่าหรือไม่”
การเปลี่ยนแปลงที่สำคัญที่สุดอาจไม่ได้อยู่ที่โรงไฟฟ้าแห่งใดแห่งหนึ่ง แต่อยู่ที่คำถามพื้นฐานของอุตสาหกรรม
ในอดีต การพัฒนาพลังงานความร้อนใต้พิภพ ถูกกำหนดอย่างมากจากคำถามว่า พื้นที่นั้นมีแหล่ง geothermal ที่เหมาะสมหรือไม่
แต่เทคโนโลยีอย่าง EGS, Closed-Loop การเจาะแนวนอน และเทคโนโลยีการเจาะที่ลึกขึ้น กำลังทำให้คำถามค่อยๆ เปลี่ยนเป็นว่า เราสามารถเข้าถึงความร้อนใต้ดินและนำขึ้นมาใช้ได้อย่างคุ้มค่า ปลอดภัย และทำซ้ำได้หรือไม่
IEA ประเมินว่า หากเทคโนโลยีพัฒนาและต้นทุนลดลงอย่างต่อเนื่อง พลังงานความร้อนใต้พิภพอาจรองรับได้ถึง 15% ของการเติบโตของความต้องการไฟฟ้าโลกจนถึงปี 2050 ซึ่งอาจเทียบเท่ากำลังผลิต geothermal สูงสุดประมาณ 800 GW ใน scenario ดังกล่าว อย่างไรก็ตาม นี่เป็นการประเมินภายใต้สมมติฐานเรื่องการพัฒนาเทคโนโลยีและการลดต้นทุน ไม่ใช่การคาดการณ์ว่ากำลังผลิต 800 GW จะเกิดขึ้นอย่างแน่นอน
ปี 2026 จึงอาจยังไม่ใช่ปีที่พลังงานความร้อนใต้พิภพกลายเป็นกระแสหลัก
แต่จากการเริ่มผลิตไฟฟ้าของ Cape Station และ Geretsried การเพิ่มขึ้นของเงินทุน การสนับสนุนจากภาครัฐ และสัญญาซื้อขายไฟฟ้าขนาดหลายร้อยเมกะวัตต์กับบริษัทเทคโนโลยี สิ่งที่เห็นชัดขึ้นคือ Next-Generation Geothermal กำลังถูกทดสอบในโจทย์ที่ใหญ่กว่าเดิม
ขั้นต่อไปจึงไม่ใช่เพียงการพิสูจน์ว่าเทคโนโลยีสามารถผลิตพลังงานได้หรือไม่ แต่คือการพิสูจน์ว่า สามารถสร้างซ้ำ ขยายขนาด ลดต้นทุน และแข่งขันในตลาดพลังงานจริงได้มากเพียงใด
Source:
Eavor Technologies Inc. (2025, December 4). Eavor Technologies achieves first electricity production at Geretsried site. Eavor Technologies
Eavor Technologies Inc. (2026, May 21). Technical update from Geretsried: What we built, what we learned, and what comes next. Eavor technical update
Fervo Energy. (2026, July 8). Fervo Energy learning curve continues on 3rd generation well design, boosting drilling rates by 143% since its first Cape Station well. Fervo Energy drilling update
Fervo Energy. (2026, September 1). Fervo Energy and Google sign 396 MW PPA. Fervo Energy–Google PPA
Fervo Energy. (2026, September 24). Fervo Energy achieves First Power at Cape Station, a landmark moment for the future of Enhanced Geothermal Systems. Cape Station First Power
International Energy Agency. (2024). The future of geothermal energy. IEA. IEA — The Future of Geothermal Energy
International Energy Agency. (2026, January 23). Investment in next-generation geothermal is surging. Policies are key to further growth. IEA. IEA — Next-generation geothermal investment
U.S. Department of Energy. (2026, September 21). 21 projects selected to advance EGS field tests and exploration drilling. U.S. DOE geothermal project selections